
リースバックは自宅を売却して資金を得ながら、そのまま住み続けられる仕組みです。住宅ローンのような「与信審査」がないイメージを持たれがちですが、実際にはリースバック会社による審査があり、内容によっては利用を断られることもあるのです。
一般的なマンションを借りるときと同様に、賃貸契約を行うため保証会社による家賃保証が必要になるので、リースバックでも審査が必須なのです。
この記事では、リースバックの審査とはどのようなものか、審査基準や必要書類、審査に落ちる主な理由、そして落ちてしまった場合の対処法まで、個人の方向けにわかりやすく解説します。
リースバックに審査はある?
リースバックは、金融機関からお金を借りる「融資」ではなく、自宅をリースバック会社に売却し、その後は賃貸借契約を結んで住み続ける仕組みとなっています。住居自体はそのまま使用するので、住宅ローン審査のような厳しい審査は行われません。
しかし、売却後は賃貸契約となるので審査自体が存在しないわけではないんです。リースバック会社は「その不動産を買い取って問題ないか」「売却後も家賃を支払い続けてもらえるか」という観点から、独自の基準にもとづいた審査を行います。
一般的なマンション契約と同じ感じで審査を行います。基本的には収入面や貯金額で今後の支払い能力はあるかが見られます。リースバックの場合、賃貸契約と同時に売却資金も手元に入るので、審査は比較的通りやすくなるでしょう。
リースバックの不動産審査でチェックされるポイント
リースバックを利用する際、対象となる不動産の資産価値や取引の安全性を確かめるために不動産審査が行われます。リースバック会社は将来的な物件の再販売や賃貸管理を見据えているため、通常の不動産売却とは異なる視点でもチェックされます。
売買契約をスムーズに進めるためには、どのような基準で評価されるのかを事前に把握しておくことが大切です。
ここでは、不動産審査で重点的に見られるポイントを5つに分けて解説します。
名義人全員の同意があるか
自宅が夫婦や親族との共有名義になっている場合、不動産全体を売却するには名義人全員の同意が必要です。法律上、共有物の処分行為には全員の同意が不可欠であるため、1人でも反対する人がいればリースバックの契約を成立させることはできなくなっています。
また、名義人の1人が高齢で判断能力が低下している場合は、成年後見制度の利用が必要になるなど、手続きに時間を要するケースもあります。
後々トラブルに発展することや手続きの停滞を防ぐためにも、検討の初期段階で名義人全員にしっかりと意図を説明し、全員の同意を得ておくことが非常に重要です。
住宅ローン残債と売却価格のバランス
住宅ローンが残っている物件を売却する際は、金融機関の抵当権を抹消するために売却代金でローンを完済することが原則条件となります。売却価格がローン残債を下回る「オーバーローン」の状態の場合、その差額を自己資金で補填できなければ、審査の通過は難しくなります。
補填が難しい場合には、金融機関の同意を得て売却を進める「任意売却」とリースバックを組み合わせる方法も選択肢となります。ただし、すべてのリースバック会社が任意売却案件に対応しているわけではないため、事前に対処可能かどうかの確認が必要です。

物件の権利関係・法的な状態
建築基準法などの法令に合致しているかといった、物件の権利関係や法的な状態も審査に大きく影響します。
法改正などにより現在の基準を満たしていない既存不適格物件や再建築不可物件、違法建築物は、将来的な資産価値や再建築の難易度から評価が低くなり、審査に通りにくくなります。
さらに、土地の所有権がない借地権付き建物に関しても、地主の承諾が必要となるため取り扱い対象外とする会社が一般的です。所有している物件の権利関係や法的制限については、事前に登記事項証明書などで正確に把握しておくことが望ましいです。
訳ありの物件の場合は、トラブルを抱えている住宅でも対応してくれてるリースバック会社を選ぶと良いでしょう。リアルエステートなら、再建築不可物件や借地権付きのわけあり物件も過去に取り扱い実績があります。うちの家は価格がつかないと諦めている方は、一度リアルエステートに無料査定・相談を申し込んでみてください。
\断られた物件も買取中!/
立地エリア・物件の種別
リースバック会社ごとに、対応可能なエリアや得意とする物件の種別(マンション、戸建て、事業用店舗、一棟ビルなど)は異なります。
そのため、価格や権利関係などの条件がどれほど優れていても、希望する物件が会社の対応エリア外であったり対象外の種別であったりする場合は、査定や審査自体も難しいです。
都心部を中心に全国展開している会社もあれば、特定の地域や特定の物件種別に特化した会社もあります。検討をスムーズに進めるためには、自社の保有物件に対応している不動産会社をあらかじめ絞り込んでおくことが大切です。
不動産の流動性
将来的にリースバック会社が物件を再販売しやすいかどうかという点も、審査において重要な判断基準となります。将来の買い手が見込めない場合は、事業者にとってリスクが高くなるためです。
例えば、極端に敷地が狭い物件、間取りが特殊すぎる物件、道路に一定以上接していないなど接道条件を満たさない土地などは、流動性が低いと見なされ審査で敬遠される傾向があります。
逆に、物件が特殊でも周辺環境が良好で利便性が高く、需要が見込めるエリアの物件であれば、再販売が容易であると判断され、審査にも通りやすくなります。
リースバックの審査に落ちる主な理由
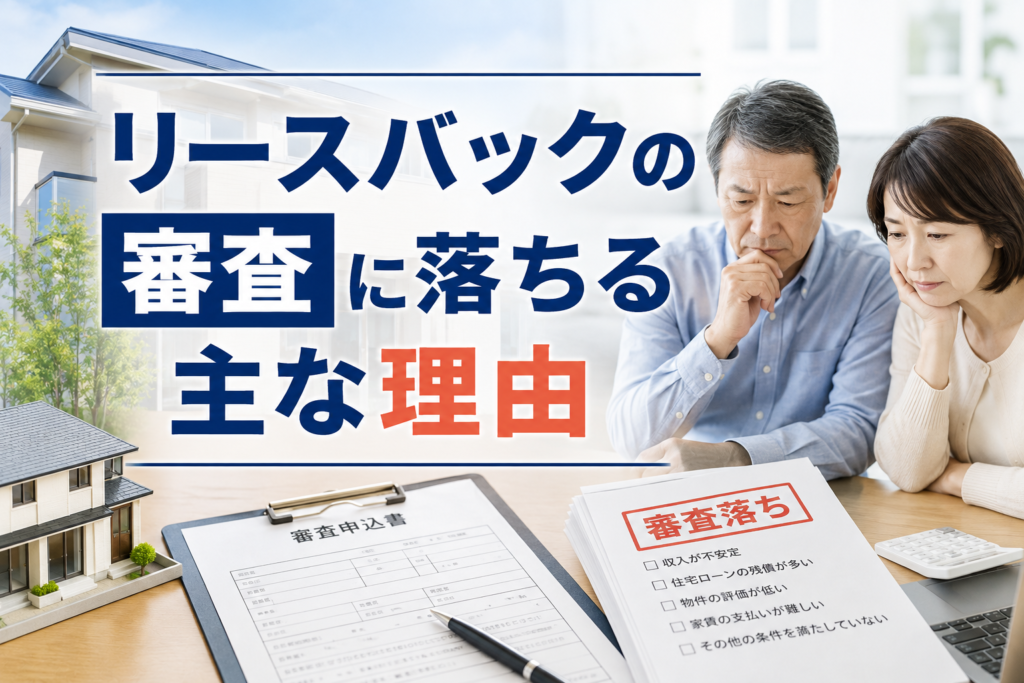
リースバックは一般的な住宅ローンなどに比べて審査基準が柔軟とされていますが、どのような物件・人物であっても必ず通過できるわけではありません。
過去の失敗事例や審査落ちの傾向をあらかじめ把握しておくことで、事前に適切な対策を講じることが可能になります。
ここでは、リースバックの審査において不適合と判断されてしまう主な理由と、その背景にある具体的な要因について詳しく解説します。
オーバーローンで完済ができない
売却価格が住宅ローンの残債を下回る「オーバーローン」の状態で、その差額を自己資金で補填できない場合は審査を通過できません。不動産を売却するためには、金融機関が設定している抵当権を抹消する必要がありますが、ローンが完済できないと抹消の同意が得られないためです。
このようなケースでは、金融機関と交渉して「任意売却」と組み合わせる手法や、自己資金を準備して差額を穴埋めする対策が必要となります。ローン残債と想定売却価格のバランスは、審査において最も重要な要素の一つです。
共有名義人の同意が得られない
売却対象の不動産が夫婦や親族などの共有名義になっている場合、名義人全員の同意が得られなければ審査を進めることはできません。法律上、共有不動産全体を処分するには所有者全員の合意が必須条件とされているためです。
1人でも反対している名義人がいる状態では、売買契約の成立どころか審査の土台にも乗りません。後々のトラブルを回避するためにも、リースバックの利用を検討し始めた早い段階で共有名義人全員と話し合いを行い、明確な合意形成を図っておくことが不可欠です。
収入に対して希望条件が見合っていない
売主の収入と希望条件のバランスが崩れている場合、個人審査の段階で落ちてしまう原因となります。
例えば、毎月の安定した収入や資産に対して家賃設定が高すぎる場合、将来的な家賃滞納リスクが高いと判断されるためです。
また、売買価格を高く設定しすぎるとそれに応じて家賃も高額になる仕組みになっているため、自身の支払い能力を超えてしまうケースもあります。収入に対して無理のない適正な家賃設定と売却価格のバランスを見極めることが求められます。
対応エリア・物件種別の対象外
どれほど物件の条件が良く、利用者の収入が安定していても、依頼したリースバック会社の対応エリアや取り扱い対象の物件種別(戸建て、マンション、事業用店舗など)から外れている場合は審査を通過できません。
リースバック会社ごとに得意とする地域や買い取り可能な不動産の種類はあらかじめ決まっているためです。対応していない会社に打診しても審査不備となってしまうため、事前に所有物件の立地や種別に対応している事業者を選択して申し込むことが大切です。
リースバックの審査に落ちたときの対処法
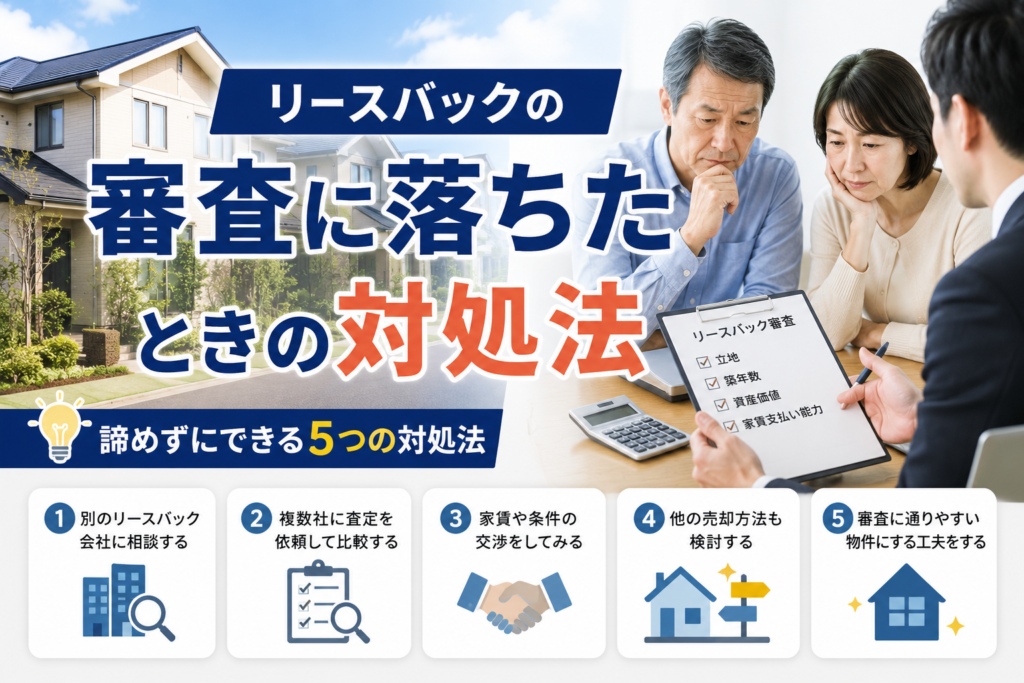
万が一リースバックの審査に落ちてしまった場合でも、すぐに諦める必要はありません。審査で見送られた理由は会社や案件によって様々であり、原因を正しく分析して適切なアプローチをとることで、解決の糸口が見つかるケースも多く存在します。
ここでは、審査に通らなかった際に検討すべき具体的な4つの対処法について詳しく解説します。
他のリースバック会社に相談してみる
審査落ちとなった場合でも、別のリースバック会社に相談することで審査を通過できる可能性は十分にあります。
審査基準や得意とする物件種別、対応エリアは会社によって大きく異なるためです。大手の会社で断られた場合でも、特定の地域に強みを持つ中小の不動産会社や、独自の買取基準を持つ会社であれば柔軟に対応してもらえるケースがあります。
あきらめずに複数の会社へ打診し、見積もりや査定を比較検討してみることが重要です。

保証会社を変更・見直す
賃貸借契約の際に利用する保証会社の審査が原因で拒否された場合は、保証会社の変更や見直しを打診してみましょう。保証会社ごとに信用情報の照会範囲や審査の厳しさは異なるため、別の保証会社であれば通過できる可能性があります。
リースバック会社によっては複数の保証会社と提携しているケースもあるため、事情を説明した上で「他の保証会社で再審査を受けられないか」と担当者に相談してみるのが効果的です。
希望条件を見直す
希望する売却価格や家賃設定が高すぎることが原因で審査に通らない場合は、条件を現実的な水準へと調整することが有効です。
特に家賃設定が高すぎると、個人の支払い能力を超えていると判断され審査で敬遠されます。希望売却価格を少し下げて家賃の負担を軽減するなど、収入とのバランスが取れた無理のないプランに組み直すことで、審査に通る可能性を大きく高めることができます。自身の資金計画を見直し、適正な条件で再提示しましょう。
オーバーローンの場合は任意売却を検討する
住宅ローン残債が売却価格を上回る「オーバーローン」のケースでは、金融機関の同意を得て売却を進める「任意売却」とリースバックを組み合わせる方法が選択肢となります。
ただし、任意売却を行ってもローン全額を相殺できない場合は、売却後の家賃に加えて残ったローンの返済も発生することになります。二重の支払いによって家計が圧迫されるリスクがあるため、金融機関や専門家と事前にしっかり協議し、返済計画に無理がないかを慎重に見極める必要があります。
任意売却についてより詳しく知りたい人は、こちらもご覧ください。

審査に落ちても諦める必要はない
リースバックは、審査に落ちても諦める必要はありません。リースバック会社によって対応できる物件や審査基準が異なるため、別の会社へ相談することで契約できるケースもあります。
リースバックの審査では、物件の立地や築年数、資産価値だけでなく、住宅ローン残債の状況や売却後の家賃を継続して支払えるかなども確認されます。そのため、1社で断られた場合でも、別の会社では問題なく利用できることも珍しくありません。
特に、地方の物件や築年数の古い物件、他社で断られた物件でも取り扱い実績のある会社であれば、リースバックを利用できる可能性があります。まずは複数社へ無料査定・相談をしてみることがおすすめです。
審査をスムーズに進めるために事前にできること
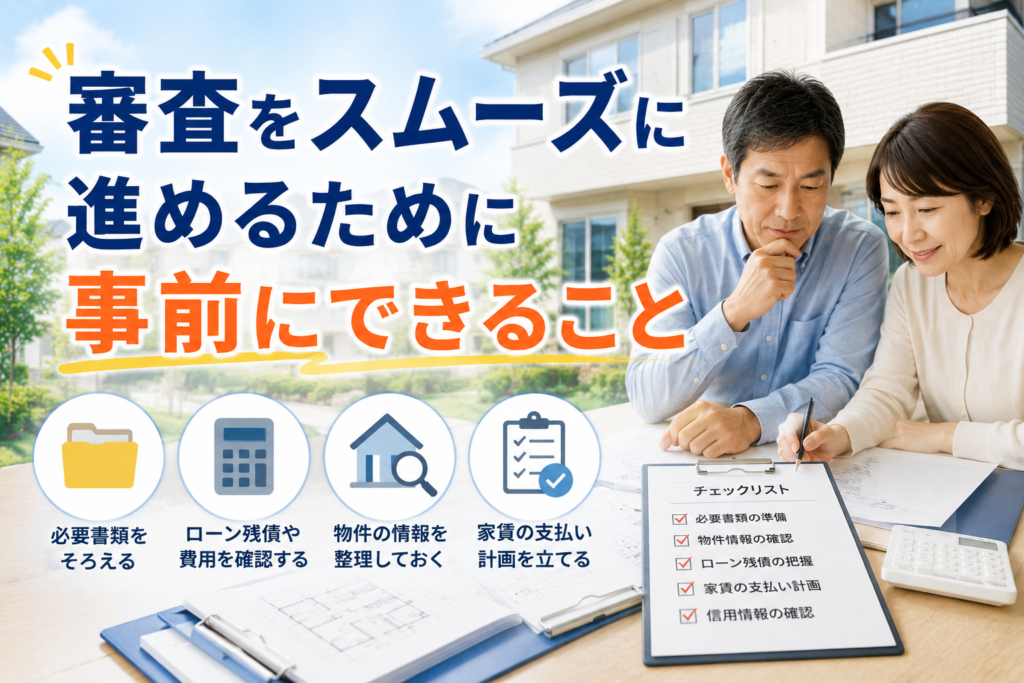
リースバックの審査をスムーズかつ有利に進めるためには、申し込み前の事前準備が非常に重要な鍵を握ります。あらかじめご自身の状況や物件の正確な情報を整理しておくことで、不動産会社からの信頼を得やすくなり、審査落ちのリスクを大幅に減らすことができます。
ここでは、申し込みを行う前に実践しておくべき具体的な3つの準備ポイントについて詳しく解説します。
住宅ローンの残債を正確に把握しておく
住宅ローンが残っている場合は、現在のローン残債を正確に把握しておくことが審査の前提条件となります。完済に必要な金額と売却想定価格のバランスを事前に計算しておくことで、オーバーローンの有無や必要な自己資金の額を早期に判明させられるためです。
残高の確認は、金融機関から定期的に届く残高証明書や返済予定表、Webマイページなどで簡単に行えます。事前に対処法を検討できるよう、最新の正確な金額を控えておくことがスムーズな審査につながります。
複数社に査定を依頼して比較する
リースバックの査定額や審査基準、提示される家賃の金額は会社によって大きく異なります。最初から1社だけに絞り込んでしまうと、その会社の基準で断られた際に選択肢がなくなってしまうため、最初から複数のリースバック会社へ一括で査定を依頼することが大切です。
複数社の条件や担当者の対応力、提案内容をじっくり比較検討することで、自身の物件や資金状況に最も適した会社を見つけやすくなり、結果として審査通過の可能性を大きく広げることができます。
複数社を比較してリースバック会社を選ぶなら、リースバック一括比較とサイトの街角リースバック相談所が人気です。より好条件でリースバック契約をしたい方は、利用を検討してみてください。

家計の収支バランスを確認しておく
売却後に毎月支払う家賃を考慮し、家計の収支バランスを事前にシミュレーションしておくことも重要な対策です。売却代金の具体的な使い道や、日々の給与・年金収入から無理なく家賃を捻出できる計画が立っていれば、個人審査の際にも明確で説得力のある説明が可能になります。
無理のない返済・支払計画が提示できれば、リースバック会社や保証会社からの信用度が高まり、審査を優位に進める大きな強みとなります。
まとめ
リースバックは融資ではないため、住宅ローンのような厳格な信用審査はありませんが、「不動産の審査」と「個人の審査」という形でリースバック会社独自の基準にもとづいた確認が行われます。オーバーローンや共有名義の同意、物件の権利関係、家賃の支払い能力などが主なチェックポイントです。
万が一審査に落ちてしまっても、会社や保証会社を変える、条件を見直すといった対処法によって、利用の道が開けるケースは少なくありません。まずは自分の状況を整理し、複数のリースバック会社に相談してみることから始めてみましょう。


